Domain alarmstufen.de kaufen?
Wir ziehen mit dem Projekt
alarmstufen.de um.
Sind Sie am Kauf der Domain
alarmstufen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alarmstufen.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **

Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
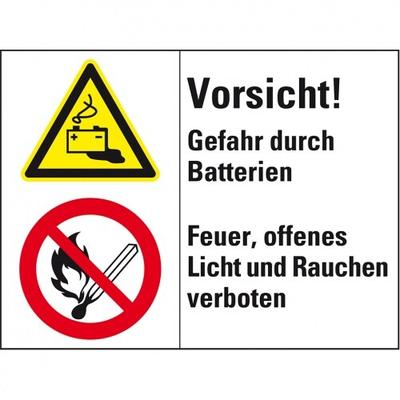
Aufkleber I Kombischild mit Symbolen Vorsicht! Gefahr durch Batterien..., Folie, 200x150mmKombischild mit Symbolen Vorsicht! Gefahr durch Batterien - Feuer, offenes Licht und Rauchen verboten, gemäß ISO 3864, für den Innen- und begrenzten Außeneinsatz, Material: selbstklebende Folie, temperaturbeständig von -40°C bis +80°C, resistent...13,80 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schild I Kombi-Warnschild Vorsicht! Warnung vor Berührung..., Kunststoff, 200x120mmKombi-Warnschild Vorsicht! Warnung vor Berührung der elektrischen Einrichtungen, leicht verständlich durch die Kombination von Symbol und Text, für den Innen- und Außeneinsatz, Material: Kunststoff, temperaturbeständig von -20 bis +70°C, resistent...9,58 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Eichner Warnschild Warnung vor tödlicher Gefahr 20 cm PVC (9225-12110-020)Eigenschaften • Warnschild "Warnung vor tödlicher Gefahr"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen und Materialien verfügbar\n• Seitenlänge 20 cm\n• Material PVC-Folie\n• Techn. Eigenschaften selbstklebend Lieferumfang • Eichner Warnschild Warnung vor tödlicher Gefahr 20 cm PVC (9225-12110-020)7,41 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eichner Warnschild Warnung vor tödlicher Gefahr 31,5 cm PVC (9225-12110-031)Eigenschaften • Warnschild "Warnung vor tödlicher Gefahr"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen und Materialien verfügbar\n• Seitenlänge 31,5 cm\n• Material PVC-Folie\n• Techn. Eigenschaften selbstkleben Lieferumfang • Eichner Warnschild Warnung vor tödlicher Gefahr 31,5 cm PV (9225-12110-031)10,72 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **


Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
dtv Verlagsgesellschaft Gefahr lauert überall - Vorsicht, Hund!Das brandgefährliche neue Handbuch aus der Feder des größten Gefahrologen der Welt – diesmal mit Hund! Docter Noel Zone ist wieder da: noch vorsichtiger als je zuvor. Doch diesmal schneit die Gefahr ihm direkt ins Haus – in Gestalt des Hundes seiner Schwester, den Noel ein paar Tage hüten soll. Und dann gibt es endlich auch noch die Möglichkeit für Docter Noel, seine Flamme Gretel zu treffen. Allerdings muss er dafür am Haustier-des-Jahres-Wettbewerb teilnehmen. Es hilft alles nichts: Noel muss über seinen Schatten springen und sich in Gefahr begeben...5,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
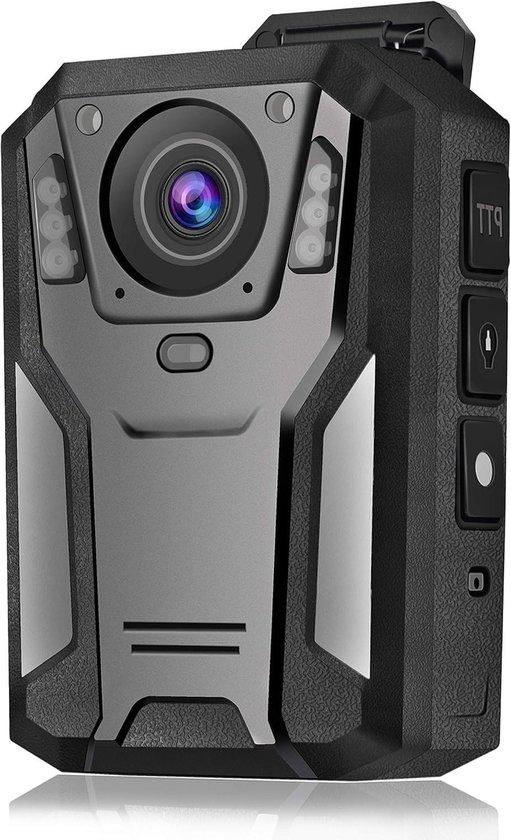
Bodycam 1440P - Tragbare Kamera - Überwachung der Sicherheit - Infrarot-Nachtsicht - 128 GB - SchwarzHalten Sie jeden Moment gestochen scharf mit dieser fortschrittlichen 1440P-Bodycam. Diese tragbare Kamera ist Ihr zuverlässiger Partner, um entscheidende Aufnahmen zu machen, egal ob Sie im Sicherheitsbereich tätig sind, als Polizist oder in einer anderen professionellen Rolle, in der die Aufzeichnung von Beweismaterial unerlässlich ist. Mit einer beeindruckenden Auflösung und einem weiten Blickwinkel verpassen Sie nie wieder ein Detail, selbst unter schwierigen Bedingungen. Diese Bodycam ist für den intensiven Einsatz konzipiert und bietet eine Lösung für den Bedarf an zuverlässigen und langlebigen Aufnahmen. Dank des leistungsstarken 3300-mAh-Akkus können Sie bis zu 11 Stunden kontinuierlich aufnehmen, was mehr als ausreichend für einen ganzen Arbeitstag ist. Der großzügige interne Speicher von 128 GB sorgt dafür, dass Sie sich keine Sorgen um Speicherplatz machen müssen, selbst wenn Sie hochauflösende Videos aufnehmen. Die Kamera ist einfach zu bedienen und kann mit einem Knopfdruc722,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufkleber I Kombischild mit Symbolen Vorsicht! Gefahr durch Batterien..., Folie, 200x150mmKombischild mit Symbolen Vorsicht! Gefahr durch Batterien - Feuer, offenes Licht und Rauchen verboten, gemäß ISO 3864, für den Innen- und begrenzten Außeneinsatz, Material: selbstklebende Folie, temperaturbeständig von -40°C bis +80°C, resistent...13,80 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schild I Kombi-Warnschild Vorsicht! Warnung vor Berührung..., Kunststoff, 200x120mmKombi-Warnschild Vorsicht! Warnung vor Berührung der elektrischen Einrichtungen, leicht verständlich durch die Kombination von Symbol und Text, für den Innen- und Außeneinsatz, Material: Kunststoff, temperaturbeständig von -20 bis +70°C, resistent...9,58 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
Eichner Warnschild Warnung vor tödlicher Gefahr 20 cm PVC (9225-12110-020)Eigenschaften • Warnschild "Warnung vor tödlicher Gefahr"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen und Materialien verfügbar\n• Seitenlänge 20 cm\n• Material PVC-Folie\n• Techn. Eigenschaften selbstklebend Lieferumfang • Eichner Warnschild Warnung vor tödlicher Gefahr 20 cm PVC (9225-12110-020)7,41 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eichner Warnschild Warnung vor tödlicher Gefahr 31,5 cm PVC (9225-12110-031)Eigenschaften • Warnschild "Warnung vor tödlicher Gefahr"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen und Materialien verfügbar\n• Seitenlänge 31,5 cm\n• Material PVC-Folie\n• Techn. Eigenschaften selbstkleben Lieferumfang • Eichner Warnschild Warnung vor tödlicher Gefahr 31,5 cm PV (9225-12110-031)10,72 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eichner Warnschild Warnung vor tödlicher Gefahr 10 cm Alu (9225-12114-010)Eigenschaften • Warnschild "Warnung vor tödlicher Gefahr"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen und Materialien verfügbar\n• Seitenlänge 10 cm\n• Material Aluminium\n• Techn. Eigenschaften geprägt Lieferumfang • Eichner Warnschild Warnung vor tödlicher Gefahr 10 cm Alu (9225-12114-010)4,87 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eichner Warnschild Warnung vor tödlicher Gefahr 20 cm Alu (9225-12114-020)Eigenschaften • Warnschild "Warnung vor tödlicher Gefahr"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen und Materialien verfügbar\n• Seitenlänge 20 cm\n• Material Aluminium\n• Techn. Eigenschaften geprägt Lieferumfang • Eichner Warnschild Warnung vor tödlicher Gefahr 20 cm Alu (9225-12114-020)8,91 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.