Domain alarmstufen.de kaufen?
Wir ziehen mit dem Projekt
alarmstufen.de um.
Sind Sie am Kauf der Domain
alarmstufen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alarmstufen.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **

Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Sprachliche Selbstdarstellung in Umweltberichten der chemischen Industrie. Zur Verwendung der Begriffspaare Sicherheit und Schutz sowie Risiko undSprachliche Selbstdarstellung In Umweltberichten Der Chemischen Industrie. Zur Verwendung Der Begriffspaare Sicherheit Und Schutz Sowie Risiko Und Gefahr, Taschenbuch Von Winfried Ressler, Grin, 978-3-86943-014-0, Seitenanzahl: 11647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goertz, Stefan: Öffentliche Sicherheit in Gefahr?Öffentliche Sicherheit in Gefahr? , Ist unsere Öffentliche Sicherheit in Gefahr? Diese Frage wird politisch und medial kontrovers diskutiert. Die Antwort auf diese Frage kann Menschen verunsichern. Unsere Öffentliche Sicherheit ist so sehr bedroht, wie sie es seit dem Bestehen unserer Bundesrepublik noch nicht war. Es kommen viele, offensichtlich zu viele, Bedrohungen und Akteure zur gleichen Zeit zusammen. Dieses Sachbuch stellt aktuelle und künftige Gefahren für die Öffentliche Sicherheit Deutschlands dar: Extremismus und Terrorismus, aber auch Organisierte Kriminalität (z.B. Rauschgifthandel/ -schmuggel), Cyberattacken und Desinformationskampagnen. Auch die Bundesinnenministerin stellt aktuell eine "Zeitenwende" für die Öffentliche Sicherheit fest und verdeutlicht die Vielfalt der Bedrohungen: Rechtsextremismus, auch andere Extremismusbereiche, Fake News, Organisierte Kriminalität und seit Beginn des Ukrainekrieges verstärkt auch Spionage. Der Autor zeigt, dass das Bedrohungsmaß eine neue Qualität erreicht hat und beleuchtet die Akteure und Phänomene, die unsere Öffentliche Sicherheit massiv bedrohen. Beginnend mit Rechtsextremisten werden sowohl alte als auch neue Akteure behandelt und die & immer schneller werdenden - Übergänge von rechtsextremistischer Sprache zu rechtsextremistischer Gewalt bis hin zu terroristischen Anschlägen aufgezeigt. Auch bei Islamisten, "Reichsbürgern" und "Selbstverwaltern", "Delegitimierern" und Linksextremisten werden aktuelle Akteure - bisweilen medial kaum thematisiert - und die Gefahren, die von ihnen ausgehen, dargestellt. Auch internationale Dimensionen werden beleuchtet, hierbei auch neue Akteurskonstellationen von Antisemitismus in Deutschland. Neben den Extremismusbereichen gehen aber auch von der Organisierten Kriminalität (der weltweite Handel mit Kokain boomt wie nie, der Hamburger Hafen ist ein europäisches Haupteinfalltor), von Cyberattacken, Desinformation und Spionage aktuell auf neuem Niveau Gefahren für die Öffentliche Sicherheit aus. Eine sicherheitspolitisch-realistische Analyse der Öffentlichen Sicherheit bringt naturgemäß mit sich, dass sie schlechte, "unangenehme" Informationen präsentiert. Aber ein realistischer Blick, aktuellste Fakten und eine Expertenanalyse der Probleme und Herausforderungen sind der erste Schritt auf dem Weg zu mehr Schutz für unsere Öffentliche Sicherheit. Es geht hier also auch darum, unrealistische Fehlannahmen aufzudecken. , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 202410, Produktform: Kartoniert, Autoren: Goertz, Stefan, Seitenzahl/Blattzahl: 314, Themenüberschrift: LAW / Administrative Law & Regulatory Practice, Keyword: Cyberkriminalität; Extremismus; Terrorismus, Fachschema: Verwaltungsrecht - Verwaltungssachen~Ordnungsrecht~Polizeirecht~Waffenrecht - Waffengesetz, Fachkategorie: Sicherheits-, Polizei-, Ordnungs- und Waffenrecht~Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 202, Breite: 140, Höhe: 17, Gewicht: 421, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebäudesicherheit als Facility Management Aufgabe: Risiko versus Sicherheit, Fachbücher von Ivo LaglerIn diesem Fachbuch stellt sich der Buchautor der Herausforderung, Krisen- und Katastrophenszenarien, wie das Hochwasser im August 2002 in Österreich, in die Facility Management-Planung zu integrieren. Er zeigt unter anderem auf, dass die rechtzeitige Erarbeitung von Katastrophenplänen sowie Ablaufstrukturen und Verantwortlichkeiten zum Kompetenzbereich des Facility Managements gehört. Das Facility Management umfasst alle Aufgaben im Zusammenhang mit der Planung, Verwaltung und Bewirtschaftung komplexer Gebäude, Produktionsstätten und Anlagen. Da das Bewusstsein der meisten Facility Manager dahin geht, Verantwortungen in Bezug auf Katastrophen, die unternehmensintern unterschiedlich definiert werden, auf Einsatzorganisationen abzuwälzen, und diese sich jedoch auf das Wesentliche beschränken, überlassen sie die Facility Manager in Bezug auf die Sicherung der objektinternen Anlagen meistens sich selbst.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über die technische und organisatorische Umsetzung von Maßnahmen zur Überwachung der TelekommunikationVerordnung Über Die Technische Und Organisatorische Umsetzung Von Maßnahmen Zur Überwachung Der Telekommunikation (telekommunikations-überwachungsverordnung - Tküv), Taschenbuch Von, Sarastro, 978-3-86471-784-0, Seitenanzahl: 408,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Sicherheit, Gefahr, Risiko und Vorsorge im Lebensmittelrecht, Taschenbuch von Alexander Lang, Fachmedien Recht und Wirtschaft in Deutscher FachverlagSicherheit, Gefahr, Risiko Und Vorsorge Im Lebensmittelrecht, Taschenbuch Von Alexander Lang, Fachmedien Recht Und Wirtschaft In Deutscher Fachverlag Gmbh, 978-3-8005-1983-5, Seitenanzahl: 26698,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sprachliche Selbstdarstellung in Umweltberichten der chemischen Industrie. Zur Verwendung der Begriffspaare Sicherheit und Schutz sowie Risiko undSprachliche Selbstdarstellung In Umweltberichten Der Chemischen Industrie. Zur Verwendung Der Begriffspaare Sicherheit Und Schutz Sowie Risiko Und Gefahr, Taschenbuch Von Winfried Ressler, Grin, 978-3-86943-014-0, Seitenanzahl: 11647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goertz, Stefan: Öffentliche Sicherheit in Gefahr?Öffentliche Sicherheit in Gefahr? , Ist unsere Öffentliche Sicherheit in Gefahr? Diese Frage wird politisch und medial kontrovers diskutiert. Die Antwort auf diese Frage kann Menschen verunsichern. Unsere Öffentliche Sicherheit ist so sehr bedroht, wie sie es seit dem Bestehen unserer Bundesrepublik noch nicht war. Es kommen viele, offensichtlich zu viele, Bedrohungen und Akteure zur gleichen Zeit zusammen. Dieses Sachbuch stellt aktuelle und künftige Gefahren für die Öffentliche Sicherheit Deutschlands dar: Extremismus und Terrorismus, aber auch Organisierte Kriminalität (z.B. Rauschgifthandel/ -schmuggel), Cyberattacken und Desinformationskampagnen. Auch die Bundesinnenministerin stellt aktuell eine "Zeitenwende" für die Öffentliche Sicherheit fest und verdeutlicht die Vielfalt der Bedrohungen: Rechtsextremismus, auch andere Extremismusbereiche, Fake News, Organisierte Kriminalität und seit Beginn des Ukrainekrieges verstärkt auch Spionage. Der Autor zeigt, dass das Bedrohungsmaß eine neue Qualität erreicht hat und beleuchtet die Akteure und Phänomene, die unsere Öffentliche Sicherheit massiv bedrohen. Beginnend mit Rechtsextremisten werden sowohl alte als auch neue Akteure behandelt und die & immer schneller werdenden - Übergänge von rechtsextremistischer Sprache zu rechtsextremistischer Gewalt bis hin zu terroristischen Anschlägen aufgezeigt. Auch bei Islamisten, "Reichsbürgern" und "Selbstverwaltern", "Delegitimierern" und Linksextremisten werden aktuelle Akteure - bisweilen medial kaum thematisiert - und die Gefahren, die von ihnen ausgehen, dargestellt. Auch internationale Dimensionen werden beleuchtet, hierbei auch neue Akteurskonstellationen von Antisemitismus in Deutschland. Neben den Extremismusbereichen gehen aber auch von der Organisierten Kriminalität (der weltweite Handel mit Kokain boomt wie nie, der Hamburger Hafen ist ein europäisches Haupteinfalltor), von Cyberattacken, Desinformation und Spionage aktuell auf neuem Niveau Gefahren für die Öffentliche Sicherheit aus. Eine sicherheitspolitisch-realistische Analyse der Öffentlichen Sicherheit bringt naturgemäß mit sich, dass sie schlechte, "unangenehme" Informationen präsentiert. Aber ein realistischer Blick, aktuellste Fakten und eine Expertenanalyse der Probleme und Herausforderungen sind der erste Schritt auf dem Weg zu mehr Schutz für unsere Öffentliche Sicherheit. Es geht hier also auch darum, unrealistische Fehlannahmen aufzudecken. , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 202410, Produktform: Kartoniert, Autoren: Goertz, Stefan, Seitenzahl/Blattzahl: 314, Themenüberschrift: LAW / Administrative Law & Regulatory Practice, Keyword: Cyberkriminalität; Extremismus; Terrorismus, Fachschema: Verwaltungsrecht - Verwaltungssachen~Ordnungsrecht~Polizeirecht~Waffenrecht - Waffengesetz, Fachkategorie: Sicherheits-, Polizei-, Ordnungs- und Waffenrecht~Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 202, Breite: 140, Höhe: 17, Gewicht: 421, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Gebäudesicherheit als Facility Management Aufgabe: Risiko versus Sicherheit, Fachbücher von Ivo LaglerIn diesem Fachbuch stellt sich der Buchautor der Herausforderung, Krisen- und Katastrophenszenarien, wie das Hochwasser im August 2002 in Österreich, in die Facility Management-Planung zu integrieren. Er zeigt unter anderem auf, dass die rechtzeitige Erarbeitung von Katastrophenplänen sowie Ablaufstrukturen und Verantwortlichkeiten zum Kompetenzbereich des Facility Managements gehört. Das Facility Management umfasst alle Aufgaben im Zusammenhang mit der Planung, Verwaltung und Bewirtschaftung komplexer Gebäude, Produktionsstätten und Anlagen. Da das Bewusstsein der meisten Facility Manager dahin geht, Verantwortungen in Bezug auf Katastrophen, die unternehmensintern unterschiedlich definiert werden, auf Einsatzorganisationen abzuwälzen, und diese sich jedoch auf das Wesentliche beschränken, überlassen sie die Facility Manager in Bezug auf die Sicherung der objektinternen Anlagen meistens sich selbst.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über die technische und organisatorische Umsetzung von Maßnahmen zur Überwachung der TelekommunikationVerordnung Über Die Technische Und Organisatorische Umsetzung Von Maßnahmen Zur Überwachung Der Telekommunikation (telekommunikations-überwachungsverordnung - Tküv), Taschenbuch Von, Sarastro, 978-3-86471-784-0, Seitenanzahl: 408,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
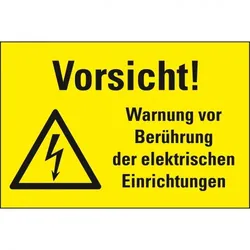
Schild I Kombi-Warnschild Vorsicht! Warnung vor Berührung..., Kunststoff, 200x120mmKombi-Warnschild Vorsicht! Warnung vor Berührung der elektrischen Einrichtungen, leicht verständlich durch die Kombination von Symbol und Text, für den Innen- und Außeneinsatz, Material: Kunststoff, temperaturbeständig von -20 bis +70°C, resistent gegen Feuchtigkeit und schwache Säuren, schwer entflammbar, Format: 200 x 120 mm Hinweise zu Mengenangaben Liefermenge/-einheit: 1 Stück Menge/Packung: 1 Stück9,58 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
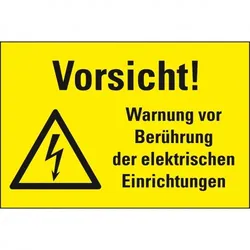
Schild I Kombi-Warnschild Vorsicht! Warnung vor Berührung..., Kunststoff, 300x200mmKombi-Warnschild Vorsicht! Warnung vor Berührung der elektrischen Einrichtungen, leicht verständlich durch die Kombination von Symbol und Text, für den Innen- und Außeneinsatz, Material: Kunststoff, temperaturbeständig von -20 bis +70°C, resistent gegen Feuchtigkeit und schwache Säuren, schwer entflammbar, Format: 300 x 200 mm Hinweise zu Mengenangaben Liefermenge/-einheit: 1 Stück Menge/Packung: 1 Stück18,15 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.