Domain alarmstufen.de kaufen?
Wir ziehen mit dem Projekt
alarmstufen.de um.
Sind Sie am Kauf der Domain
alarmstufen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alarmstufen.de kaufen?
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **

Ähnliche Suchbegriffe für Datenethik-in-der-Versicherungsbranche
Top-Angebote
Produkte zum Begriff Datenethik-in-der-Versicherungsbranche:
-
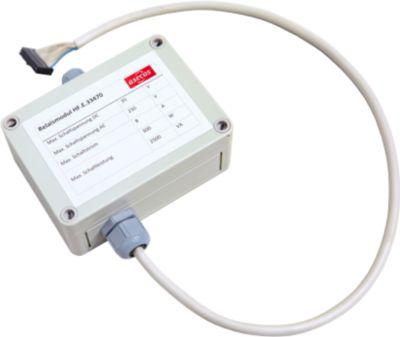
Asecos Relaismodul für PRO-Modelle der ION-LINE, Alarmweiterleitung mit 4 AlarmstufenUnbeaufsichtigte Sicherheitsschränke? Mit dem Asecos Relaismodul gewährleisten Sie eine schnelle Alarmweiterleitung und klare Alarmdifferenzierung – für optimalen Schutz auch nachts und am Wochenende. Das Relaismodul ermöglicht eine differenzierte Weiterleitung von bis zu vier Alarmstufen, sodass gezielte Maßnahmen eingeleitet werden können. Einfach über einen Stecker anzubringen, ist es ideal zur Nachrüstung für PRO-Modelle der ION-LINE. Bei einer Temperatur über 50 °C, bei höheren Alarmstufen oder Netzausfall erfolgt eine direkte Weitergabe an die zentrale Leitstelle. So stellen Sie sicher, dass jeder Ernstfall zuverlässig erkannt wird. Wichtige Details: * Relaismodul für Sicherheitsschränke * Geeignet ist das Relaismodul für die PRO-Modelle der ION-LINE * 4 Alarmstufen differenzierbar: * Warnmeldung bei einer Temperatur über 50° C im Schrankinnenraum * Alarmstufe 1 (beginnende Rauchentwicklung) * Alarmstufe 2 (Innenraumtemperatur >70 °C, mögliche Brandentstehung) * Netzausfall * Einfache Nachrüstung * Steckermontage * Potentialfreie Alarmkontakte * Weiterleitung zur Leitstelle284,41 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Risiko - Herr der Ringe (Neuauflage) Spiel Gesellschaftsspiel Brettspiel deutschWinning Moves Risiko - Herr der Ringe Ein Ring, sie zu knechten...! Wenn du weißt, wie der Vers weiter geht, ist dieses Spiel genau das Richtige für dich! Wähle zwischen Gondor, Rohan oder den Streitkräften Mordors und erobere ganz Mittelerde. Spiele mit b59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Wie lassen sich Deckungssummen in der Versicherungsbranche am besten festlegen, um ausreichenden Schutz zu gewährleisten?
Die Deckungssummen sollten anhand des individuellen Risikos des Versicherungsnehmers festgelegt werden. Eine gründliche Risikoanalyse und Beratung durch den Versicherungsmakler oder -berater ist empfehlenswert. Zudem sollte regelmäßig überprüft werden, ob die Deckungssummen noch angemessen sind. **
-
Welche Faktoren bestimmen die Höhe der Tarife in der Versicherungsbranche?
Die Höhe der Tarife in der Versicherungsbranche wird hauptsächlich durch das Risiko bestimmt, das der Versicherer bei der Deckung eines Schadens eingeht. Weitere Faktoren sind unter anderem die Art der Versicherung, das Alter und Geschlecht des Versicherungsnehmers sowie individuelle Risikofaktoren wie Gesundheitszustand oder Fahrverhalten. Zudem spielen auch externe Faktoren wie gesetzliche Vorgaben, Marktentwicklungen und Konkurrenz eine Rolle bei der Festlegung der Tarife. **

Was ist die Bedeutung von Deckung in der Versicherungsbranche?
Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice dem Versicherungsnehmer bietet, um finanzielle Verluste im Falle eines versicherten Schadens zu decken. Die Deckung umfasst die Zahlung von Schadensersatzansprüchen, medizinischen Kosten oder anderen Ausgaben, die durch den versicherten Vorfall entstehen. Ohne ausreichende Deckung kann der Versicherungsnehmer für diese Kosten selbst verantwortlich sein. **
Welche Faktoren können zu Beitragsanpassungen in der Versicherungsbranche führen?
Zu den Faktoren, die zu Beitragsanpassungen in der Versicherungsbranche führen können, gehören unter anderem steigende Schadensfälle, veränderte gesetzliche Rahmenbedingungen und die Entwicklung der Kapitalmärkte. Auch die demografische Entwicklung und externe Einflüsse wie Naturkatastrophen können zu Beitragsanpassungen führen. Letztendlich sind Beitragsanpassungen notwendig, um die finanzielle Stabilität der Versicherungsunternehmen zu gewährleisten und eine angemessene Deckung der Risiken zu ermöglichen. **
Top-Angebote
Produkte zum Begriff Datenethik-in-der-Versicherungsbranche:
-
Bodycam 1440P - Tragbare Kamera - Überwachung der Sicherheit - Infrarot-Nachtsicht - 128 GB - SchwarzHalten Sie jeden Moment gestochen scharf mit dieser fortschrittlichen 1440P-Bodycam. Diese tragbare Kamera ist Ihr zuverlässiger Partner, um entscheidende Aufnahmen zu machen, egal ob Sie im Sicherheitsbereich tätig sind, als Polizist oder in einer anderen professionellen Rolle, in der die Aufzeichnung von Beweismaterial unerlässlich ist. Mit einer beeindruckenden Auflösung und einem weiten Blickwinkel verpassen Sie nie wieder ein Detail, selbst unter schwierigen Bedingungen. Diese Bodycam ist für den intensiven Einsatz konzipiert und bietet eine Lösung für den Bedarf an zuverlässigen und langlebigen Aufnahmen. Dank des leistungsstarken 3300-mAh-Akkus können Sie bis zu 11 Stunden kontinuierlich aufnehmen, was mehr als ausreichend für einen ganzen Arbeitstag ist. Der großzügige interne Speicher von 128 GB sorgt dafür, dass Sie sich keine Sorgen um Speicherplatz machen müssen, selbst wenn Sie hochauflösende Videos aufnehmen. Die Kamera ist einfach zu bedienen und kann mit einem Knopfdruc722,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Asecos Relaismodul für PRO-Modelle der ION-LINE, Alarmweiterleitung mit 4 AlarmstufenUnbeaufsichtigte Sicherheitsschränke? Mit dem Asecos Relaismodul gewährleisten Sie eine schnelle Alarmweiterleitung und klare Alarmdifferenzierung – für optimalen Schutz auch nachts und am Wochenende. Das Relaismodul ermöglicht eine differenzierte Weiterleitung von bis zu vier Alarmstufen, sodass gezielte Maßnahmen eingeleitet werden können. Einfach über einen Stecker anzubringen, ist es ideal zur Nachrüstung für PRO-Modelle der ION-LINE. Bei einer Temperatur über 50 °C, bei höheren Alarmstufen oder Netzausfall erfolgt eine direkte Weitergabe an die zentrale Leitstelle. So stellen Sie sicher, dass jeder Ernstfall zuverlässig erkannt wird. Wichtige Details: * Relaismodul für Sicherheitsschränke * Geeignet ist das Relaismodul für die PRO-Modelle der ION-LINE * 4 Alarmstufen differenzierbar: * Warnmeldung bei einer Temperatur über 50° C im Schrankinnenraum * Alarmstufe 1 (beginnende Rauchentwicklung) * Alarmstufe 2 (Innenraumtemperatur >70 °C, mögliche Brandentstehung) * Netzausfall * Einfache Nachrüstung * Steckermontage * Potentialfreie Alarmkontakte * Weiterleitung zur Leitstelle284,41 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
Ähnliche Suchbegriffe für Datenethik-in-der-Versicherungsbranche
-
Risiko - Herr der Ringe (Neuauflage) Spiel Gesellschaftsspiel Brettspiel deutschWinning Moves Risiko - Herr der Ringe Ein Ring, sie zu knechten...! Wenn du weißt, wie der Vers weiter geht, ist dieses Spiel genau das Richtige für dich! Wähle zwischen Gondor, Rohan oder den Streitkräften Mordors und erobere ganz Mittelerde. Spiele mit b59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schutz der Stangenauflage HantelbankErsatzteil für deine Hantelbank, damit du länger etwas von deiner Ausrüstung hast. Kompatibilität::Kompatibel mit unserer Hantelbank (Ref: 8927168)|Wartung::Hast du Zweifel? Dann frag einen unserer Techniker in der Filiale.|Werkzeug::Die Montage dieses Ersatzteils ist ohne Werkzeug durchführbar.4,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie lassen sich Deckungssummen in der Versicherungsbranche am besten festlegen, um ausreichenden Schutz zu gewährleisten?
Die Deckungssummen sollten anhand des individuellen Risikos des Versicherungsnehmers festgelegt werden. Eine gründliche Risikoanalyse und Beratung durch den Versicherungsmakler oder -berater ist empfehlenswert. Zudem sollte regelmäßig überprüft werden, ob die Deckungssummen noch angemessen sind. **
-
Welche Faktoren bestimmen die Höhe der Tarife in der Versicherungsbranche?
Die Höhe der Tarife in der Versicherungsbranche wird hauptsächlich durch das Risiko bestimmt, das der Versicherer bei der Deckung eines Schadens eingeht. Weitere Faktoren sind unter anderem die Art der Versicherung, das Alter und Geschlecht des Versicherungsnehmers sowie individuelle Risikofaktoren wie Gesundheitszustand oder Fahrverhalten. Zudem spielen auch externe Faktoren wie gesetzliche Vorgaben, Marktentwicklungen und Konkurrenz eine Rolle bei der Festlegung der Tarife. **
-
Was ist die Bedeutung von Deckung in der Versicherungsbranche?
Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice dem Versicherungsnehmer bietet, um finanzielle Verluste im Falle eines versicherten Schadens zu decken. Die Deckung umfasst die Zahlung von Schadensersatzansprüchen, medizinischen Kosten oder anderen Ausgaben, die durch den versicherten Vorfall entstehen. Ohne ausreichende Deckung kann der Versicherungsnehmer für diese Kosten selbst verantwortlich sein. **
-
Welche Faktoren können zu Beitragsanpassungen in der Versicherungsbranche führen?
Zu den Faktoren, die zu Beitragsanpassungen in der Versicherungsbranche führen können, gehören unter anderem steigende Schadensfälle, veränderte gesetzliche Rahmenbedingungen und die Entwicklung der Kapitalmärkte. Auch die demografische Entwicklung und externe Einflüsse wie Naturkatastrophen können zu Beitragsanpassungen führen. Letztendlich sind Beitragsanpassungen notwendig, um die finanzielle Stabilität der Versicherungsunternehmen zu gewährleisten und eine angemessene Deckung der Risiken zu ermöglichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.